引言
SoftPOS 已走出实验室。几年前,它还只是在普通智能手机上实现非接触式支付的一种充满前景但尚处于实验阶段的技术,而如今,它已成为支付受理市场中一个经过认证且正迅速扩张的细分领域。SoftPOS 不再仅仅是博人眼球的新鲜事物,而是一个具备先进支付功能、拥有独立解决方案及挑战者硬件供应商,并与传统终端制造商展开正面竞争的成熟产品类别。
然而,该类别在命名上存在的问题,在潜移默化中影响了市场对其的定义。“SoftPOS”常被简称为“无需专用硬件”,仿佛该技术的全部价值主张就在于“没有设备”。事实并非如此。SoftPOS 首先且最重要的是安全架构的转移:安全机制从经过认证的防篡改支付模块,转移到了应用程序和后端系统中。至于选择何种设备来运行该应用程序,则是一个独立且同样重要的决策。
这一区别至关重要,因为 SoftPOS 确实是推动数字支付受理普及的经济型方案——这一点毋庸置疑。但同样重要且鲜少被讨论的是,它也是创新、敏捷性和用户体验的赋能者。如果仅将其视为一种成本策略,将会错失诸多机遇。
本文无意堆砌关于 SoftPOS 的增长预测,而是旨在剖析 SoftPOS 普及背后的结构性驱动因素,以更严谨的视角拆解“无需硬件”的迷思,并为如何根据实际业务需求选择设备提供实用的框架。
简要回顾:究竟什么是 SoftPOS?
从本质上讲,SoftPOS 是指无需传统的专用支付设备(如 EFTPOS 或智能 POS 终端)即可受理非接触式支付。通过运行经过认证的 SoftPOS 支付应用程序,商用现货(COTS)设备(通常为智能手机或平板电脑)的 NFC 控制器即可实现持卡人交易。
- 不同的安全模型
传统的智能 POS 终端将安全性构建在硬件之上:包括防篡改安全元件、物理入侵检测以及封闭的专有固件。而 SoftPOS 将这一责任转移到了软件层面:通过应用级保护(白盒加密、代码混淆、防篡改)、持续的后端认证和运行时完整性监控、安全通信通道,以及针对每台设备和商户的受控入驻流程来确保安全。
借用安全架构领域的一个常用类比,EFTPOS 遵循的是“堡垒模型”:即一个拥有明确安全边界、防御严密、几乎无法渗透,且在每个入口点都设有严格访问控制的受保护环境。
相比之下,SoftPOS 的部署更像是一个机场。不同背景的人员可以在设施的大部分区域自由活动,但安全是通过分布式、分层且持续的控制措施来强制执行的。敏感区域(如停机坪和飞机本身)仍受到最高级别的保护。同样,在 SoftPOS 架构中,关键操作(如受保护的 PIN 码输入界面)被隔离在高度安全的区域内,例如 Android 系统中的可信执行环境(TEE),而设备的其余部分仍可用于通用目的。
- 专门的认证框架
讨论至此便进入了技术层面,这也是 SoftPOS 与 EFTPOS 的对比容易产生混淆的地方。从安全角度来看,
- PCI MPoC(商用现货移动支付)认证的是 SoftPOS 软件架构,包括应用程序、SDK、安全通道及后端服务。
- PCI PTS 认证的是智能 POS 物理设备。
这两者并非竞争标准,而是针对两个完全不同的安全对象进行认证。
SoftPOS 解决方案之所以能在种类繁多的硬件上运行,正是因为安全性和认证是随软件而非硬件设备而存在的。
MPoC 通过整合此前相互独立的 CPoC(商用现货非接触式支付)和 SPoC(商用现货安全 PIN 输入)标准,提供了一个涵盖可信 PIN 认证的统一框架。
EMV 专注于支付方式(实体卡或令牌化卡片)与受理解决方案之间的互操作性。目前的 SoftPOS 认证仅涵盖 NFC 受理——接触式芯片 PIN 交易或磁条交易在设计上均不在范围内。处理非接触式交易的 EMV Level 2 内核运行在 SoftPOS 应用程序内部,而非设备固件中。尽管如此,EMVCo 还是在 2024 年 9 月发布了一项针对 SoftPOS 硬件的新测试流程——“缩减范围 (RR) Level 1 型式认证”,旨在确认设备 NFC 平台的性能。
- SoftPOS 为何能改变游戏规则
硬件无关,
而非排斥硬件
该软件可在各类商用现货 (COTS) 及专业设备上运行,不再受限于单一制造商的设备。
部署速度
与灵活性
基于软件和云端的部署,结合商户即时入驻与远程 POS 配置。
合理化
单一设备即可无缝运行订单管理、库存管理、支付受理等多种功能,无需再在柜台将多个独立的系统生硬地拼凑在一起。
现场已有的手持终端和智能手机可无缝升级以支持支付受理。
轻松集成
增值工具
安全的应用程序间通信与身份验证,让您能够轻松集成电子收银机 (ECR)、会员忠诚度计划、小费支付或电子收据等工具。
支持多种替代性
支付方式
电子钱包、二维码支付以及账户直接转账等方式,均可与银行卡支付无缝集成在同一软件栈和终端设备中。
无需硬件认证瓶颈
无需在每次设备规格变更时都经历漫长且昂贵的 EMV/PCI 硬件测试与认证流程,这意味着您可以更自由地调整硬件规格,进行创新并定制 POS 设备(包括机械结构、屏幕、摄像头等)。
统一且可扩展的
后端
一套灵活的 SoftPOS 解决方案及云端部署,即可适配多种设备形态。
无“变砖”风险
与可能因跌落而触发防篡改锁定功能的智能 POS 终端不同,SoftPOS 设备通常不会因物理撞击而永久损坏。
- SoftPOS 迎来转折点:为何现在是深入了解的最佳时机
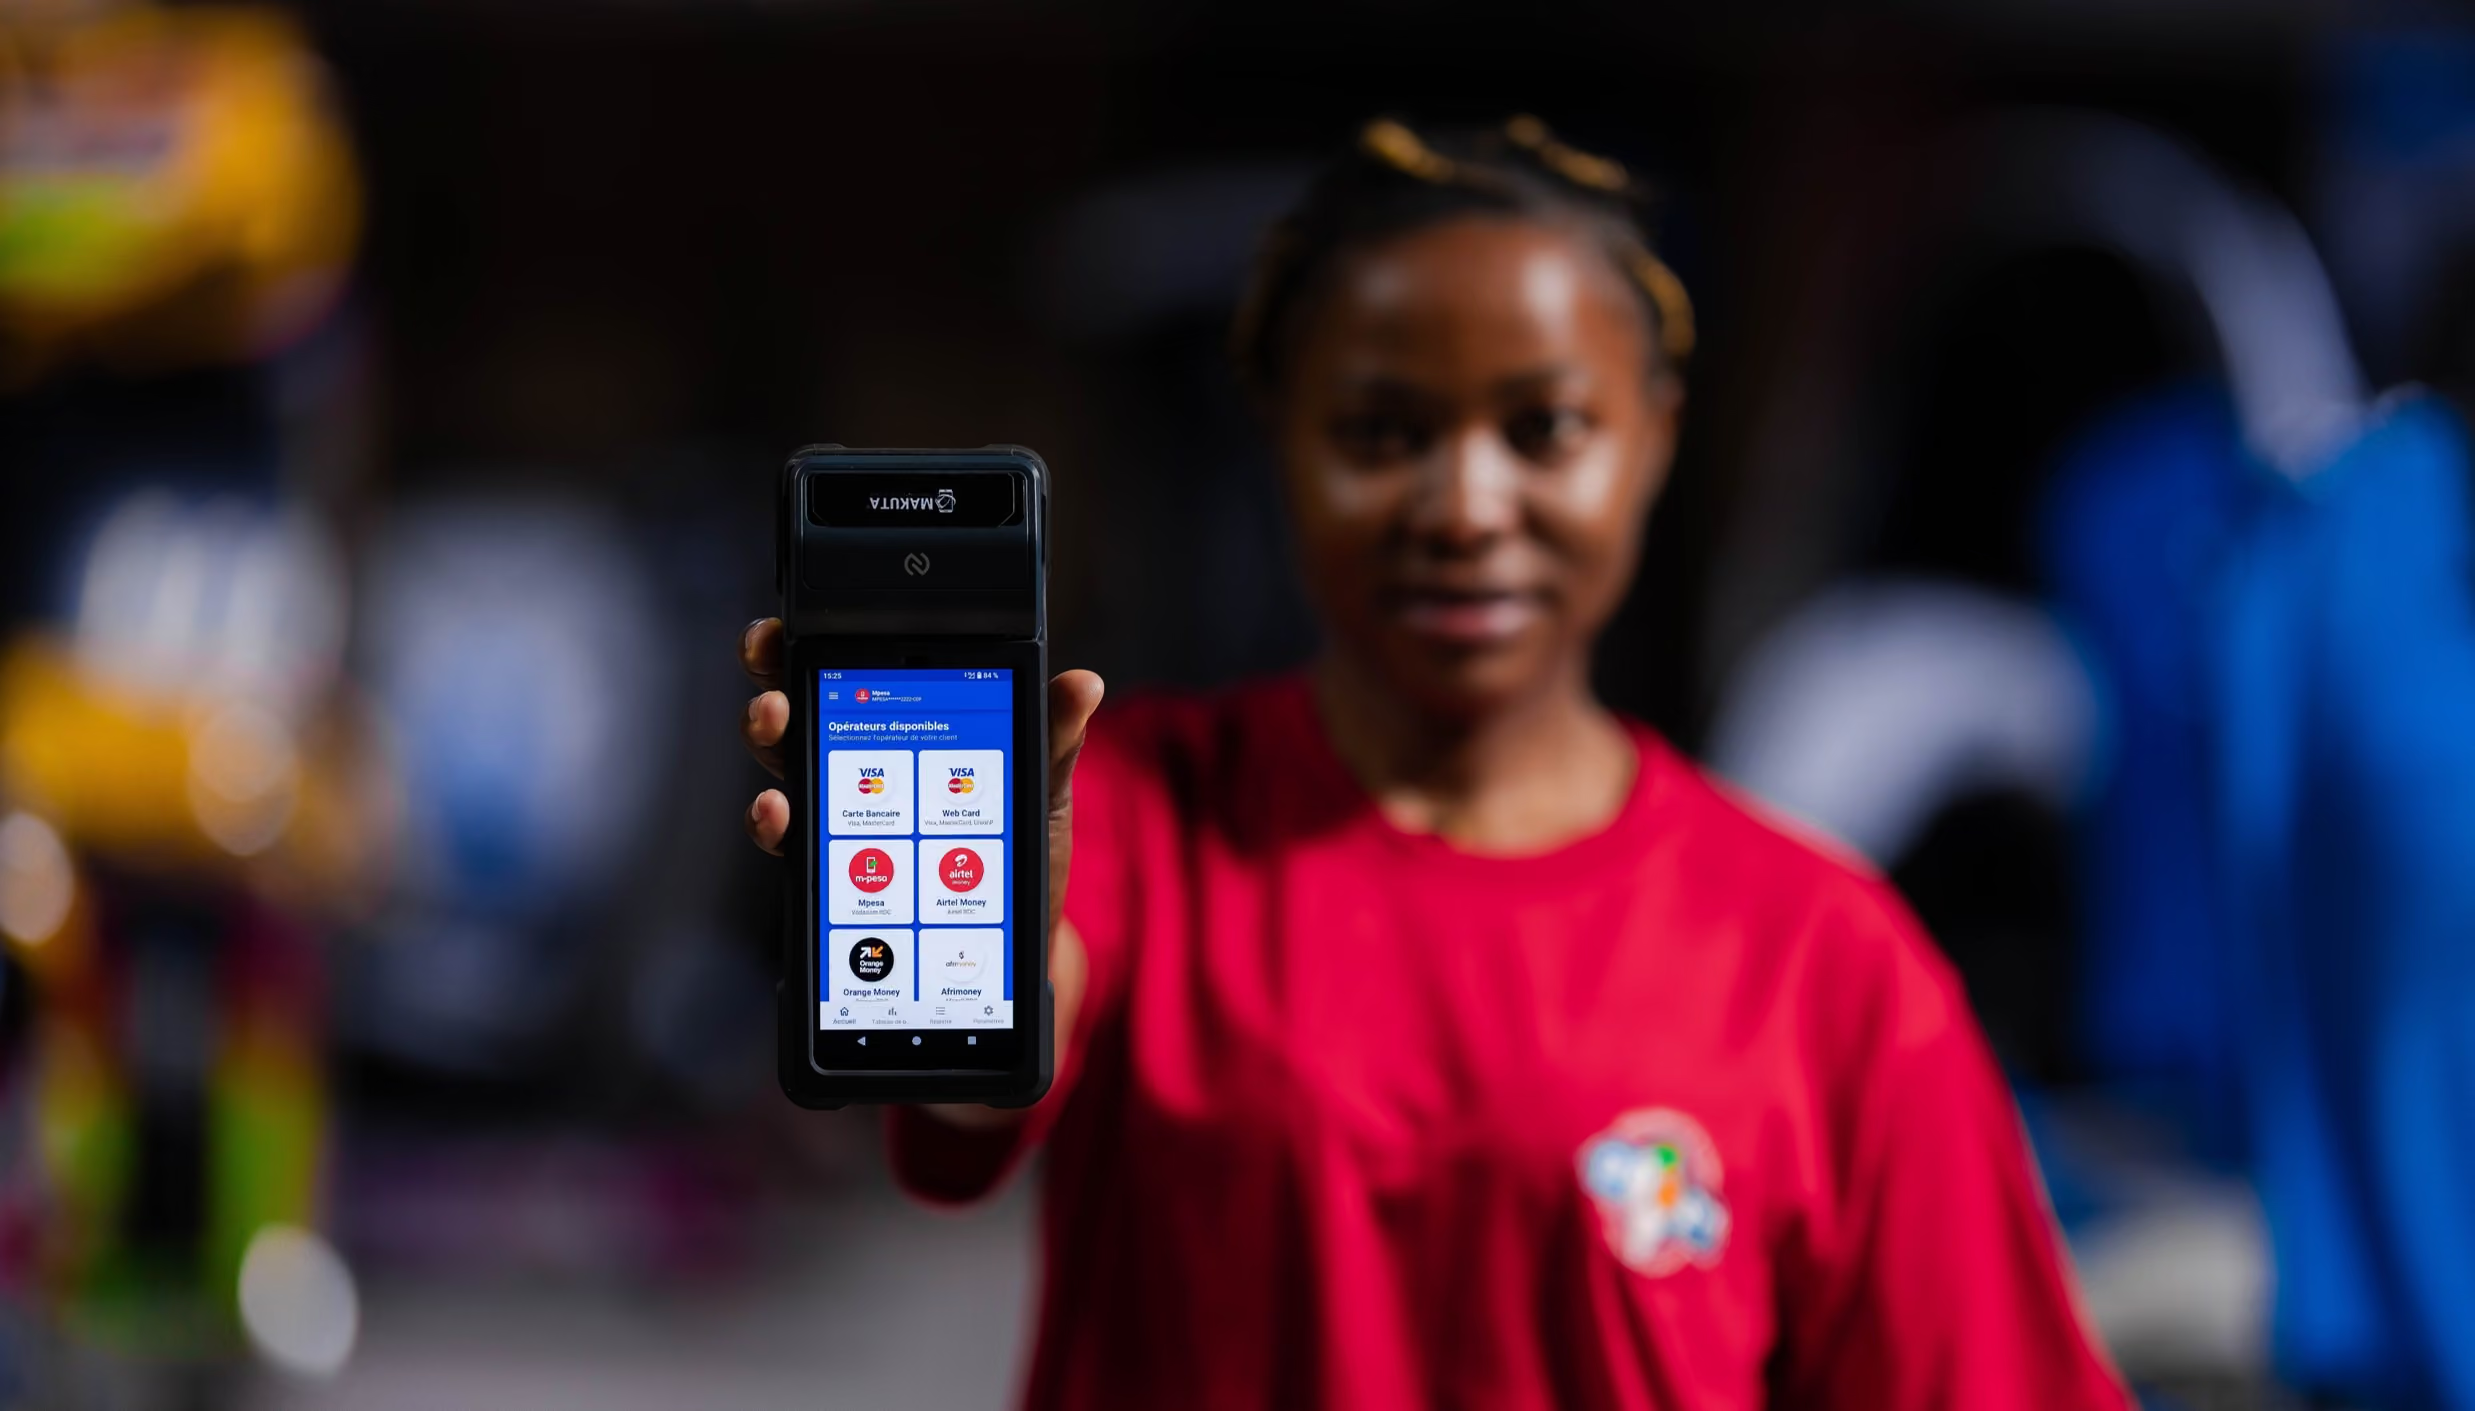
SoftPOS 已从最初仅在数十台智能手机上进行的银行试点,发展至如今的大规模普及。现今,消费者在日常生活中随处可见基于商用现货设备 (COTS) 的支付受理场景,无论是农贸市场、出租车、外卖配送,还是快闪店等,均已广泛应用。
与此同时,专为 SoftPOS 设计的新一代专业设备正不断涌现,助力创新的金融科技公司和支付服务商部署更灵活、更具扩展性的受理解决方案。
多种因素的汇聚促成了这一局面。
- 非接触式支付已足以应对大多数交易: 后疫情时代的消费者行为已使非接触式支付成为店内消费的主流体验。其交易速度显著快于芯片加密码支付(快约 60%),银行卡几乎全面支持非接触式功能,在线 PIN 验证可处理仍需额外身份验证的情况,且支付组织也在持续积极推动并扩大 NFC 的应用。
- 日益成熟的认证框架: 在经历了漫长的标准制定与澄清过程后, 早期的 CPoC 和 SPoC 标准已整合为单一的模块化 PCI MPoC 框架。各支付组织正在逐步淘汰其专有项目,而 EMV 非接触式 Level 1 RR 认证 1 和 2 则确保了获批设备上的非接触式支付性能。
- 久经考验的实践记录: 除了现已确立的 PCI 安全标准外,多年的 SoftPOS 激活经验和不断增长的交易量已验证了其安全模型和支付处理性能。SoftPOS 能否实现规模化已不再是一个问题。
- 主流市场的认可: Visa 和 Mastercard 一直处于 SoftPOS 应用的前沿,积极推广该技术以扩大支付数字化和普惠金融。Adyen、Square、SumUp、Revolut、Mollie 和 Shopify 等领先的数字商务、金融科技及软件企业,已自然地将其支付业务扩展至 SoftPOS 领域。
- 平台多元化: 苹果公司对 iPhone“轻触支付”(Tap to Pay)功能的扩展——该功能于 2022 年首次推出,并随着 2024 年 NFC 权限的进一步开放而加速——成为了 SoftPOS 普及的主要催化剂。此外,SoftPOS 应用在 Windows 及 KaiOS 等替代操作系统上的日益普及,正将竞争领域从 Android 扩展至更多新型设备形态。
- 应用场景的多样化: 面对面支付、点对点转账、账户充值、数字商务(轻触添加卡片、轻触确认交易、轻触激活存档卡)等功能,目前均基于同一底层 SoftPOS 技术运行。
- 无纸化或电子收据: 许多国家正逐渐取消强制打印发票的规定,加之消费者对数字替代方案的偏好,进一步增强了 SoftPOS 的应用优势。
- 功能上追平传统 EFTPOS: 完整的支付周期(包括授权、退款、撤销、小费)现已成为 SoftPOS 的标准功能,同时 SoftPOS 解决方案提供商也正越来越多地支持离线交易处理。
- 极具吸引力的经济效益: 在个人手机或入门级设备上使用 SoftPOS 成本低廉。即使对于 高端配置而言,包括专业级设备、激活费用、经常性费用或单笔交易费用在内的 SoftPOS 总拥有成本(TCO)现已足以媲美 传统的 EFTPOS。
- 更多专用 SoftPOS 设备: 专为运行 SoftPOS 软件而从零设计的硬件,而非改装的消费电子产品——这是接下来两节的重点。
- 误区与现实:SoftPOS 并未淘汰专用硬件
这个名称具有误导性。“SoftPOS”容易让人误以为硬件不再重要,但 MPoC 框架更准确的解读是:它提供了在商用现货(COTS)设备上进行支付受理的可能性。这仅指适用的认证路径,而非意味着无需考量设备本身。
4.1 实现方式的多样性,而非二选一
现实中的 POS 部署很少仅仅是 SoftPOS 与传统 EFTPOS 之间的简单取舍。在实践中,两者往往共存,在同一商户环境中发挥互补作用。
同样,这也不仅仅是 COTS 设备上的 SoftPOS 与专用硬件之间的选择。SoftPOS 现已涵盖广泛的配置:从偶尔使用或用于支持普惠金融的无配件个人手机;到面向发展中市场的专用入门级设备;再到为小型商户、自由职业者以及餐饮企业提供、运行安全 Android 操作系统的各类加固型移动智能终端;以及一系列不断扩展的替代操作系统选项,助力创新型酒店和零售品牌实现收银台、自助服务终端及其他嵌入式支付受理解决方案等全新的结账体验。
大规模 SoftPOS 部署正在领先的时尚和连锁餐饮企业,以及邮政和物流组织中获得增长动力。这些部署不仅需要支付受理功能,还需要企业级能力,如远程配置、移动设备管理(MDM)、应用程序管理、安全更新和生命周期管理,同时还需优化成本。
4.2 个人设备的局限性
当底层设备是个人手机时,很快就会显现出几个局限性,且这些问题都很常见:
- 电池续航需兼顾个人使用——在轮班期间出现低电量警告,对于支付终端而言绝非理想状况。
- 人体工程学设计并非针对支付场景:NFC 天线的位置取决于制造商(通常在背面而非正面),屏幕易碎,交易处理缓慢,且性能会随设备老化而下降。
- 来电和通知总会在最不合时宜的时候打断支付流程。
安全形势更为严峻。个人智能手机会运行各类第三方应用程序,可能已被破解或越狱,操作系统补丁版本不可控,且兼具网页浏览和侧载应用的功能——所有这些都扩大了攻击面,使得 SoftPOS 应用程序的运行时认证必须时刻进行检测与防御。
这正是采用专业级专用设备的理由所在:安全且保持更新的操作系统、受控的补丁更新节奏、专业的安全工具、仅限业务所需并经收单机构批准的应用程序白名单,以及覆盖整个设备群的移动设备管理(MDM)。其回报不仅在于安全性,更在于日常商业使用中的耐用性和稳健性,而这正是个人手机从未考虑过的设计初衷。
如果切入点正确,这种分析不仅不是成本中心,反而是一个机遇:将受理和合规性的讨论转向“这能为商户及其客户带来怎样的体验和服务质量”。
企业级应用逻辑
商用现货(COTS)智能手机
SoftPOS 专用终端

个人用途应用程序(含通话、消息)
商业价值
专业专用设备
无转售价值 / 无通话功能

持卡人对使用员工手机的顾虑,外观与质感不佳
专用硬件
企业级设计与稳健性

显示屏对侧天线
NFC 平均性能
天线位于正面顶部/显示屏下方(类似 PTS),并结合 EMV 非接触式 Level 1 RR2 认证

安全挑战
无管理员控制权限
终端管理系统 (TMS)
移动设备管理 (MDM)
企业移动管理 (EMM)
Android Enterprise
Android Zero-touch

运行交易与
增值应用所需的内存配置不均
无缝且快速的结账体验
流畅的应用间交互流程
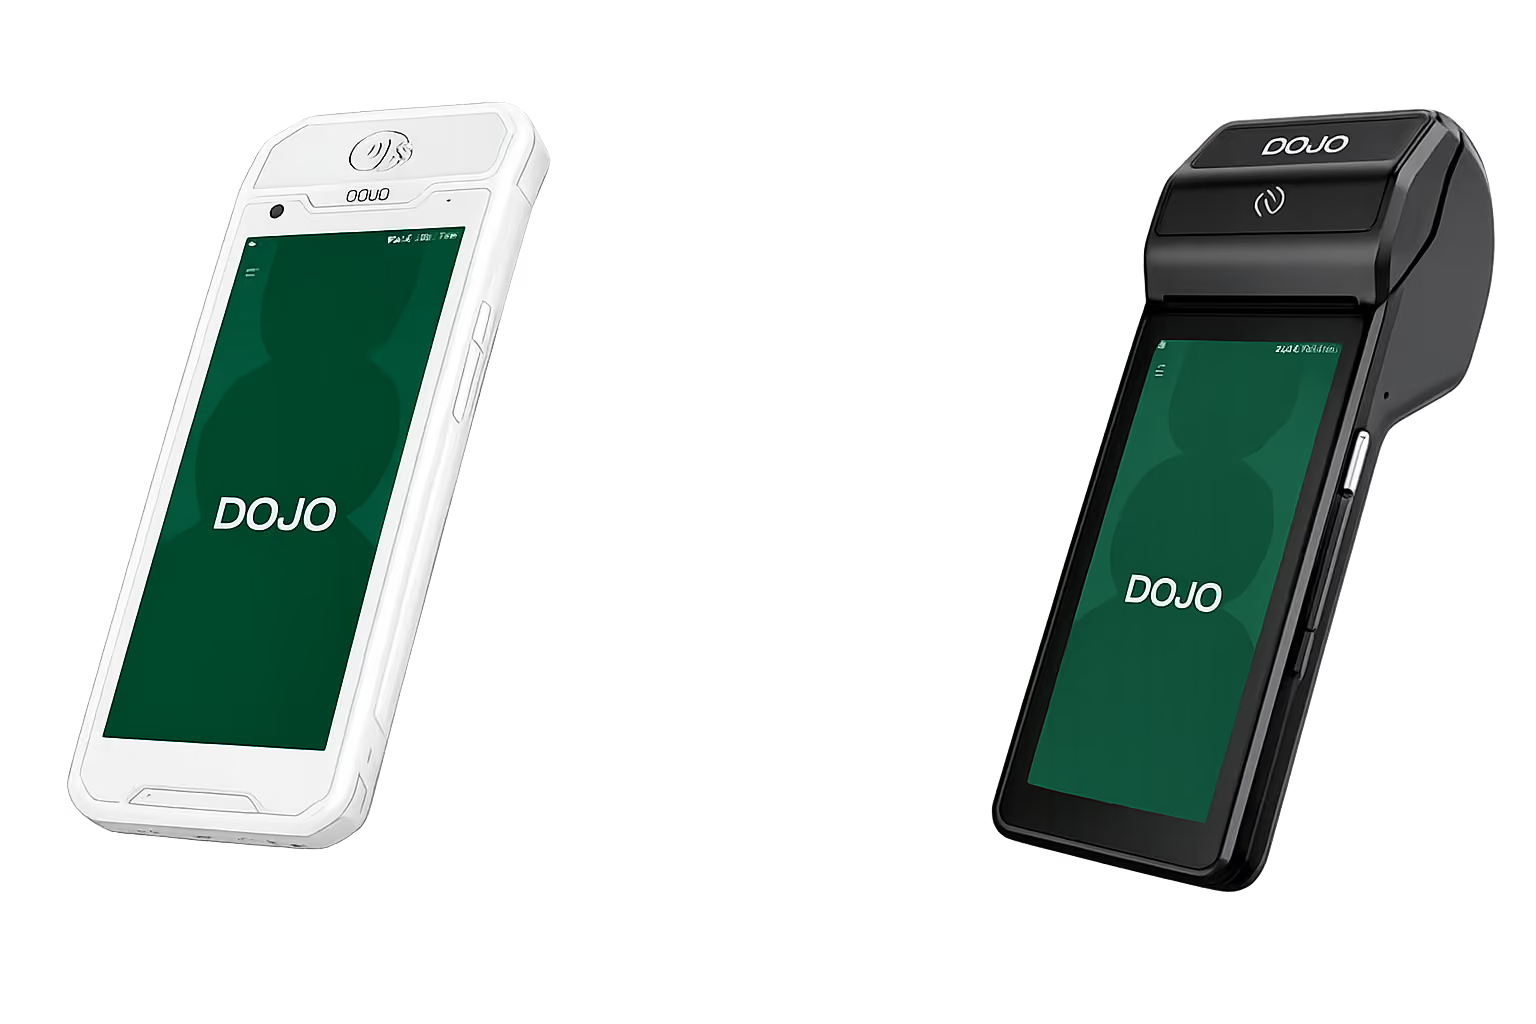
该系列产品包含两种主要外形规格:Pocket 和 Duo。两款设备均支持 4G 和 Wi-Fi 双重连接,确保在不同场景下均能稳定运行。
Pocket 是一款专为移动场景设计的轻量级手持设备。它使员工能够直接在客户身边完成收款,从而提升服务效率并减少排队时间。其紧凑的设计支持全程无纸化操作,助力商户简化业务流程并降低运营成本。
Duo则更适用于传统经营模式。其内置打印功能的设计,让商户在有需要时能够提供纸质收据,同时保持同样卓越的性能与可靠性。对于需要在现代高效体验与传统经营习惯之间寻求平衡的商户而言,它是理想之选。
通过提供多种形态的设备,Dojo 与 Mobiwire 让商户能够灵活选择最符合其业务需求的解决方案。无论选择哪款设备,用户都能获得始终如一、稳定可靠且经过性能优化的支付体验。
以创新与科技推动支付变革
Dojo 与 Mobiwire 的合作充分展现了支付处理专业知识与设备创新相结合的价值。双方携手打造以客户为中心的解决方案,实现无缝的支付体验。
近期完成的设备升级(包括获得 EMV L1 RR2 认证)彰显了双方对持续改进的共同承诺。这确保了商户能够受益于更快速、更可靠的非接触式交易,同时在不同应用场景中保持灵活性。
通过将 SoftPOS 功能与先进硬件及强大的处理性能相结合,Dojo 与 Mobiwire 提供了一套全面且面向未来的支付方案。凭借对客户需求与创新的持续关注,他们已做好充分准备,引领商户与消费者迈向下一代支付体验。
关于 Dojo
Dojo 是一家领先的支付技术提供商,助力超过 14 万家企业实现线下商业增长。
Dojo 提供全球领先的多云原生支付平台之一,旨在提供线下及数字支付解决方案,并辅以商业融资和预约管理软件等增值服务。
Dojo 高度可靠的技术可在几分钟内完成安装,让各类规模的企业都能通过即时洞察做出明智决策,并安全、便捷地处理、管理和衡量银行卡支付。